目次
【疑問を解明】給料の額面と手取りの差が大きすぎる決定的な理由とは
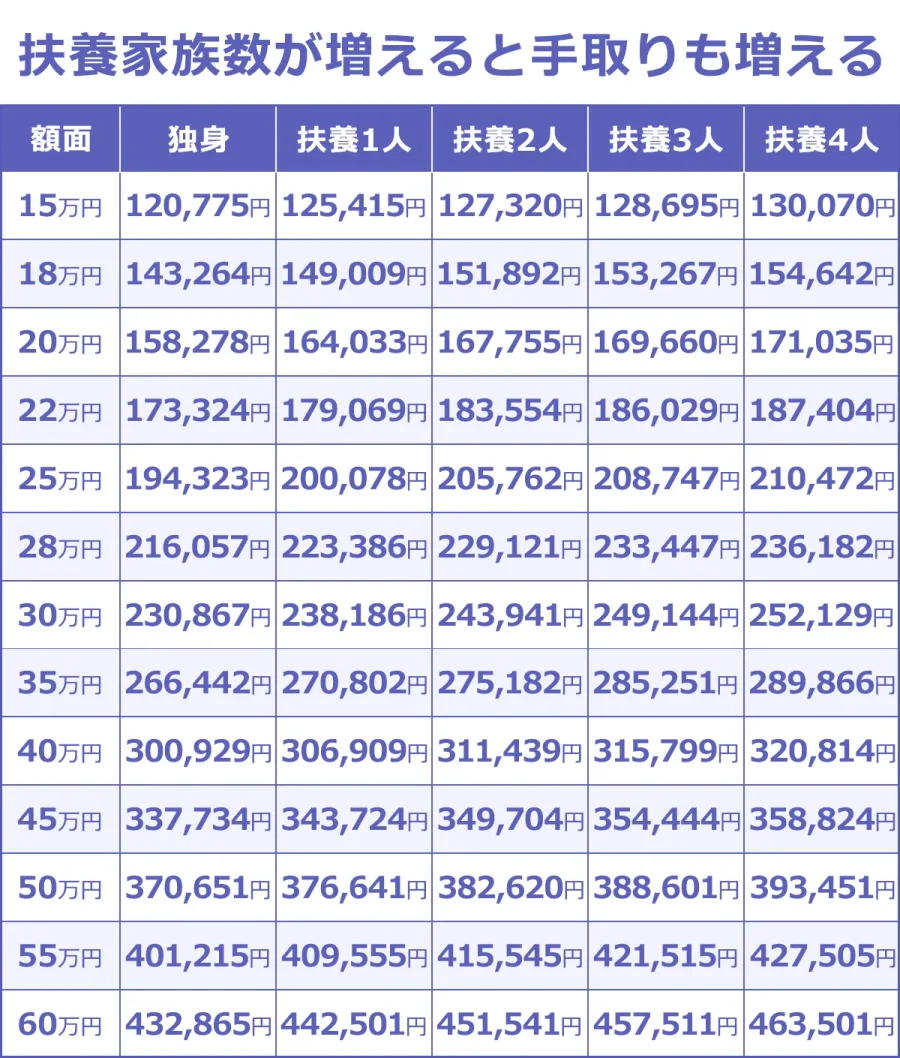
【2026年最新】給与手取り早見表|額面20万・25万・30万から60万円まで一挙公開
「結局、自分の月給だといくら残るのか」を一目で把握できるよう、2026年度の標準的な料率(協会けんぽ・東京都基準、介護保険第2号被保険者非該当の独身・扶養なし世帯、社会人2年目以降)をベースにした試算データをまとめました。| 額面月給 | 社会保険料合計(概算) | 所得税+住民税(概算) | 実際の手取り額 | 手取り割合 |
|---|---|---|---|---|
| 200,000円 | 約30,500円 | 約9,500円 | 約160,000円 | 80.0% |
| 250,000円 | 約38,200円 | 約14,800円 | 約197,000円 | 78.8% |
| 300,000円 | 約45,800円 | 約20,200円 | 約234,000円 | 78.0% |
| 400,000円 | 約61,200円 | 約34,800円 | 約304,000円 | 76.0% |
| 500,000円 | 約76,400円 | 約53,600円 | 約370,000円 | 74.0% |
| 600,000円 | 約90,800円 | 約76,200円 | 約433,000円 | 72.2% |
給与明細の控除項目詳細まとめ|厚生年金と健康保険料の仕組みを徹底解剖
給与明細の右側に並ぶ「控除欄」には、大きく分けて「社会保険料」と「税金」の2つのカテゴリーが存在します。これらを正確に把握することが、不透明な天引きへのモヤモヤを解消するカギです。1. 最大の負担者「社会保険料」の正体
給与から引かれる項目の中で最も重い負担となっているのが社会保険料です。会社員の場合、原則として会社と従業員が半分ずつ負担(労使折半)していますが、それでも個人の手取りに強烈なインパクトを与えています。- 厚生年金保険料(折半後:9.15%):
将来の年金給付のために積み立てられる費用。給与(標準報酬月額)に対して一律18.3%が課され、その半分である9.15%が毎月天引きされます。控除額の中で単一項目として最大の金額になります。 - 健康保険料(折半後:約4.9〜5.5%):
病気や怪我の医療費自己負担を3割に抑えるための保険料。都道府県や加入する健康保険組合によって料率は異なりますが、おおむね10%前後を会社と折半します。40歳以上になると、ここに「介護保険料(約0.8%折半後)」が上乗せされます。 - 雇用保険料(労働者負担:0.6%前後):
失業時の基本手当(失業保険)や育児休業給付金の原資となる費用。給与総額に応じて徴収されます。 - 子ども・子育て支援金(2026年度より本格導入):
少子化対策財源として公的医療保険料と合わせて徴収される新たな負担金。加入者1人あたり月数百円から千数百円程度が段階的に上乗せ徴収され、実質的な社会保険料の引き上げとして家計に影響を与えています。
2. 国と自治体に納める「税金」
社会保険料を差し引いた後の課税対象額に対して、以下の2種類の税金が課されます。- 所得税:国に納める税金。年間の見積もり所得に基づき「源泉徴収税額表」に沿って毎月天引きされ、年末調整で最終的な過不足が精算されます。
- 住民税:居住する市区町村および都道府県に納める地方税。所得に対して一律約10%(区市町村民税6%+道府県民税4%)が課されます。
「引かれすぎ?」所得税と住民税のカラクリと2年目の手取り激減ショック
新社会人が直面する最も有名な給与の落とし穴が、「社会人2年目の手取り激減ショック」です。 新卒1年目の4月に受け取る初任給明細を見ると、意外にも手取りが多く感じられます。これは「1年目は住民税が引かれない」ためです。住民税は「前年1月1日〜12月31日の所得」を基準に計算され、翌年6月から翌々年5月にかけて分割徴収されます。前年に収入がない新卒1年目は課税対象にならないため、天引きが発生しません。 しかし、社会人2年目の6月を迎えた瞬間、前年の年収に応じた住民税が毎月1万円〜1.5万円程度天引きされ始めます。加えて、昇給によって標準報酬月額のランクが上がり、厚生年金や健康保険の天引き額も増加するため、「給料は上がったはずなのに手取りが減った」という逆転現象が頻発するのです。 また、ボーナス(賞与)を受け取った際、月給以上に天引き額が跳ね上がって見える現象も多くの人を悩ませます。賞与の所得税率は「前月の給与から社会保険料を引いた金額」と「扶養親族の数」によってダイレクトに税率が決定され、まとまった額が一気に源泉徴収されるため、心理的な引かれすぎ感を一層強めています。【実態検証】SNSに溢れる「手取り20万の限界」と給与中央値の生々しいリアル
ネット掲示板やSNSでは、日夜「手取り20万では生活がカツカツだ」「貯金がまったくできない」という悲痛な叫びが投稿されています。 国税庁の「民間給与実態統計調査」や各種就労データによると、現在の日本の給与中央値は月額約29.7万円(年収換算で約413万円)とされています。この中央値レベルの給料であっても、実際の手取り額は月約23〜24万円、年間手取りは約325万円にとどまります。 家賃が月8万円、光熱費・通信費で2.5万円、食費が物価高の影響で5万円、日用品や交際費が3万円かかるとすれば、固定的な支出だけで18万5,000円が消えていきます。手元に残る可処分所得はわずか数万円であり、急な医療費や冠婚葬祭、将来への投資に回す余裕は極めて限られているのが実情です。 額面では「約30万円」という一見すると安定した水準に見えながら、天引き後のリアルな手取り額を直視したときに広がる生活感の乖離。これこそが、多くの現役世代が抱く閉塞感の根本にある構造的課題です。一般に知られていない盲点と手取りを増やす方法の真相
「額面給料を増やす」以外に、手取りを最大化する手段はあるのでしょうか。ネット上にはびこる節税ノウハウの中には、大きな誤解や見落としが潜んでいます。手取り防衛のための「現実的な手段」と「その真相」を整理しました。1. ふるさと納税は「手取りが増える」わけではない
よくある誤解が「ふるさと納税で手取りが増える」という言説です。正確には「翌年支払うべき住民税を前払いし、実質2,000円の手数料で返礼品を受け取る仕組み」に過ぎません。年間のキャッシュフロー(現金の手取り)という観点では一時的に支出が先行するため、手元資金の即時増加にはならない点に注意が必要です。生活必需品を返礼品に充てることで、家計の支出を実質的に削減するアプローチが正しい活用法です。2. iDeCo(個人型確定拠出年金)の強力な所得控除効果
現役世代が手取り防衛として最も効果を実感しやすいのがiDeCoです。毎月の掛金が「全額所得控除」の対象となるため、課税所得そのものを圧縮できます。例えば毎月2万円を積み立てた場合、年収400万円の人であれば年間約3.6万〜4万円前後の所得税・住民税が軽減されます。ただし、原則60歳まで資金を引き出せないという流動性リスクがあるため、生活防衛資金を確保した上で取り組む必要があります。3. 交通費・経費の会社負担と非課税枠のチェック
通勤手当は一定の限度額(月額15万円まで)まで非課税とされており、所得税の計算対象から除外されます。もし業務に関わる費用を自腹で切っている場合、会社に経費精算を徹底させるだけでも課税負担の回避につながります。4. 家族の扶養控除・配偶者控除の漏れを防ぐ
配偶者や親などを扶養親族に組み込める場合、扶養控除の適用を受けることで数十万円単位の控除枠が生まれ、手取りが大きく回復します。特に離れて暮らす高齢の親に仕送りを行っている場合でも、要件を満たせば扶養控除の対象となるケースがあることは意外と知られていません。【プロの結論】給料アップを狙うべき人・現状で可処分所得を最大化すべき人の判断基準
給与と手取りをめぐる環境が厳しさを増す中で、読者が取るべきアプローチは個々のキャリアステージと収入水準によって完全に分かれます。- 額面アップ(転職・昇進)を最優先すべき人:
月給額面が20万〜25万円前後の層です。この年収帯では生活の固定費率が極めて高く、どれほど控除の工夫を行っても節税による手取り増は年間数万円程度にとどまります。手取りを20万から25万へ引き上げるには、額面自体を30万円以上に引き上げる転職活動やリスキリングによる昇進が唯一の決定打となります。 - 制度をフル活用して手取り維持に注力すべき人:
額面月給が45万円(年収600万円)を超えている層です。このゾーンに達すると所得税率が跳ね上がり、昇給分のうち25〜30%以上が税金と社会保険料で吸い取られる構造に入ります。不用意に残業代を稼ぐよりも、iDeCoの満額拠出、住宅ローン控除、特定支出控除、適切な各種控除の申請を通じて「課税対象をいかに削るか」に知恵を絞る方が、労力対効果の高い手取り防衛につながります。
【給料 額面 手取り】に関するよくある質問(FAQ)
Q1:給料の手取りを最も手っ取り早く概算する計算式はありますか?
A1:おおよその手取り額を知りたい場合、「額面月給 × 0.8」で計算するのが最も実用的です。年収や月給が上がると税率が高くなるため、額面が50万円を超える場合は「額面月給 × 0.75」を目安にすると、実際の振込額に近いリアルな数字が算出できます。
Q2:4月から6月の残業を減らすと手取りが増えるというのは本当ですか?
A2:事実です。毎年4月・5月・6月に支給された給料の平均額を基に、その年の9月から翌年8月までの「標準報酬月額」が決定され、社会保険料の支払額が1年間固定されます。この3カ月間に多額の残業代が含まれていると、秋以降の厚生年金や健康保険の天引き額が跳ね上がり、手取りが目減りします。ただし、将来受け取る厚生年金の額は標準報酬月額が高いほど増えるため、一概に損とは言えません。
Q3:副業で得た収入の手取りはどう計算すればいいですか?
A3:副業が業務委託などの事業所得・雑所得の場合、本業のように社会保険料は天引きされません。「副業収入 - 必要経費」で算出した所得を本業の給与所得と合算して確定申告を行い、追加で所得税と住民税を納付します。手取りの目安は、本業の年収帯によって異なりますが、副業利益のおよそ70〜80%程度が手元に残ると見込んでおくのが安全です。